2023年是中國(guó)住房租賃行業(yè)深化調(diào)整與轉(zhuǎn)型的關(guān)鍵一年。在“租購(gòu)并舉”住房制度持續(xù)完善、保租房大規(guī)模入市、市場(chǎng)需求結(jié)構(gòu)變化的多重因素交織下,行業(yè)從快速發(fā)展階段轉(zhuǎn)向理性運(yùn)營(yíng)階段。本年鑒旨在系統(tǒng)梳理2023年住房租賃市場(chǎng)的政策環(huán)境、供需格局、企業(yè)動(dòng)態(tài)及創(chuàng)新模式,為從業(yè)者與研究者提供全面參考。
一、政策環(huán)境:保租房主導(dǎo),監(jiān)管常態(tài)化
2023年,中央及地方政府繼續(xù)以發(fā)展保障性租賃住房(保租房)為核心抓手。全年新籌集保租房約200萬(wàn)套(間),超額完成年度目標(biāo),累計(jì)已開(kāi)工超過(guò)500萬(wàn)套(間)。政策重點(diǎn)從“籌集數(shù)量”轉(zhuǎn)向“運(yùn)營(yíng)質(zhì)量”,多地出臺(tái)保租房運(yùn)營(yíng)管理辦法,明確租金定價(jià)、準(zhǔn)入退出、租戶權(quán)益保障等細(xì)則。金融支持力度加大,央行設(shè)立1000億元“租賃住房貸款支持計(jì)劃”,支持市場(chǎng)化主體收購(gòu)存量房屋用作保租房。另一方面,住房租賃市場(chǎng)監(jiān)管趨于常態(tài)化,住建部等多部門(mén)聯(lián)合發(fā)布《關(guān)于規(guī)范住房租賃市場(chǎng)秩序的通知》,嚴(yán)厲打擊“高進(jìn)低出”“長(zhǎng)收短付”等違規(guī)行為,推動(dòng)資金監(jiān)管賬戶全面落地。
二、市場(chǎng)供需:租金下行,結(jié)構(gòu)性分化加劇
2023年,受宏觀經(jīng)濟(jì)復(fù)蘇不及預(yù)期、居民收入預(yù)期偏弱以及新增供給集中入市影響,全國(guó)主要城市租金呈現(xiàn)下行態(tài)勢(shì)。貝殼研究院數(shù)據(jù)顯示,2023年重點(diǎn)40城平均租金同比下降約3%-5%,其中北京、上海、深圳等一線城市租金波動(dòng)較小,但二線城市如成都、杭州、武漢因保租房大量投放,租金降幅明顯。供給端,個(gè)人業(yè)主房源掛牌量增加,反映部分投資性房產(chǎn)轉(zhuǎn)售為租;而機(jī)構(gòu)化房源占比提升至15%左右,頭部企業(yè)如泊寓、龍湖冠寓、魔方生活等放緩擴(kuò)張速度,轉(zhuǎn)向精細(xì)化運(yùn)營(yíng)。需求端,租客群體中青年藍(lán)領(lǐng)、新市民占比上升,對(duì)性價(jià)比和小戶型需求旺盛,同時(shí)“租期縮短”趨勢(shì)顯現(xiàn),平均租期從12個(gè)月降至9-10個(gè)月。
三、企業(yè)運(yùn)營(yíng):盈利承壓,模式創(chuàng)新加速
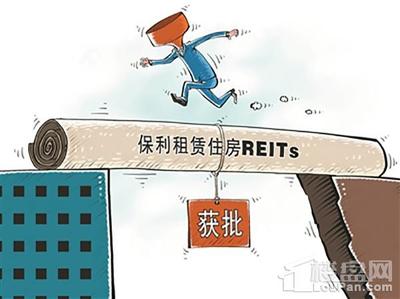
2023年,住房租賃企業(yè)普遍面臨增收不增利困境。頭部房企系租賃品牌(如萬(wàn)科泊寓、龍湖冠寓)憑借母公司資源,出租率維持在90%以上,但凈利潤(rùn)率仍較低,部分項(xiàng)目依賴租金貸或REITs融資。第二個(gè)特點(diǎn)是保租房REITs常態(tài)化發(fā)行。2023年,已有4只保租房REITs上市,累計(jì)發(fā)行規(guī)模超120億元,底層資產(chǎn)以一二線城市保租房項(xiàng)目為主,為行業(yè)提供了退出通道。輕資產(chǎn)托管模式興起,創(chuàng)業(yè)系公寓(如樂(lè)乎、微領(lǐng)地)通過(guò)輸出運(yùn)營(yíng)管理服務(wù),降低資本開(kāi)支,聚焦效率提升。值得注意的是,智能化與增值服務(wù)成為新亮點(diǎn),智能門(mén)鎖、能耗管理及社區(qū)零售等貢獻(xiàn)收入占比達(dá)5%-10%。
四、挑戰(zhàn)與問(wèn)題:供需錯(cuò)配、資金壓力與租戶權(quán)益
行業(yè)主要矛盾集中在三方面:一是供需錯(cuò)配:保租房多集中在城市外圍,而租客需求核心區(qū),導(dǎo)致部分項(xiàng)目空置率升高;二是資金壓力:市場(chǎng)化企業(yè)融資成本仍高,保租房REITs門(mén)檻較高,中小企業(yè)難以受益;三是租戶權(quán)益保障仍不完善,押金糾紛、隨意漲租等投訴量同比上升15%。城中村改造中的租賃房源合規(guī)性參差不齊,給監(jiān)管帶來(lái)挑戰(zhàn)。
五、未來(lái)展望:從規(guī)模到質(zhì)量,構(gòu)建多層次租賃體系
展望2024-2025年,中國(guó)住房租賃行業(yè)將進(jìn)入“提質(zhì)增效”新階段。一是保租房繼續(xù)增量,但重點(diǎn)轉(zhuǎn)向職住平衡與配套完善;二是市場(chǎng)化租賃與保租房并軌發(fā)展,推動(dòng)“一張床、一間房、一套房”多層次供應(yīng);三是科技賦能加速,AI定價(jià)、VR看房、智能合約等滲透率提升;四是政策將更注重租購(gòu)?fù)瑱?quán)落地,如教育、醫(yī)療等公共服務(wù)均等化。長(zhǎng)期看,行業(yè)需依賴REITs退出機(jī)制成熟和專業(yè)化運(yùn)營(yíng)能力提升,方能實(shí)現(xiàn)可持續(xù)商業(yè)模式。
2023年,中國(guó)住房租賃行業(yè)在陣痛中蛻變。規(guī)模擴(kuò)張不再是唯一目標(biāo),運(yùn)營(yíng)效率、租戶體驗(yàn)與財(cái)務(wù)健康成為共識(shí),保租房的大規(guī)模入市重塑了市場(chǎng)格局,也為行業(yè)帶來(lái)長(zhǎng)期穩(wěn)定錨。唯有政策、資本與運(yùn)營(yíng)協(xié)同創(chuàng)新,才能讓“住有所居”真正照進(jìn)現(xiàn)實(shí)。